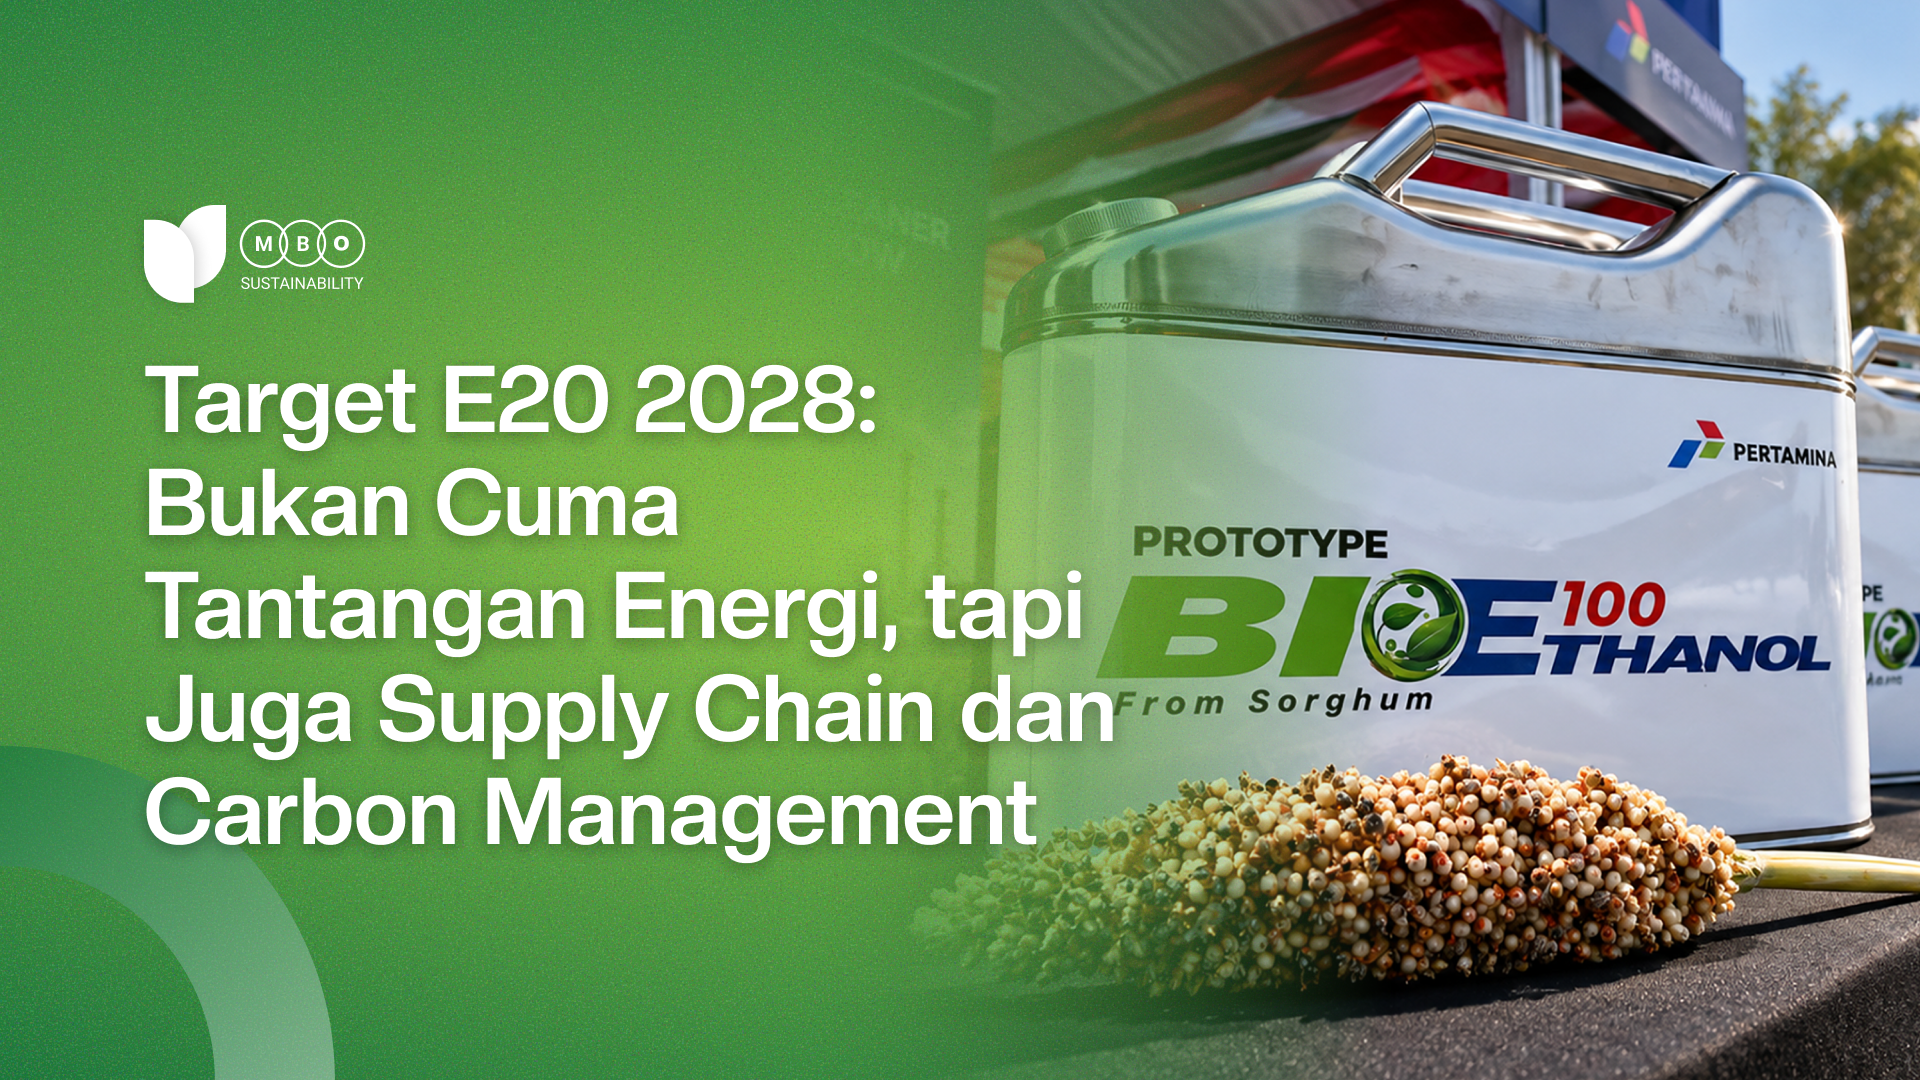
Pemerintah Indonesia menargetkan bensin bercampur 20 persen bioetanol (E20) pada tahun 2028, yang membutuhkan pasokan sekitar 8 juta kiloliter bioetanol setiap tahunnya. Namun, terdapat jarak yang sangat signifikan antara target tersebut dan realitas di lapangan, mengingat kapasitas pabrik bioetanol fuel grade saat ini baru mencapai sekitar 60.000 kiloliter. Bahkan sepanjang tahun 2024, volume bioetanol yang benar-benar dicampurkan ke BBM baru mencapai 373 kiloliter.
Regulasi Resmi dan Target Wacana: Batas Antara E5, E10, dan E20
Jadwal pencampuran bioetanol yang mengikat secara hukum saat ini diatur melalui Keputusan Menteri ESDM Nomor 113.K/EK.05/MEM.E/2026 yang ditetapkan pada 3 Maret 2026. Aturan tersebut mewajibkan pencampuran 5 persen (E5) pada tahun 2026 di enam provinsi di Jawa, diperluas ke Bali pada 2027, serta meningkat menjadi 10 persen (E10) pada rentang 2028 hingga 2030 untuk Jawa, Bali, dan Lampung. Sementara itu, program E20 belum masuk ke dalam aturan hukum yang mengikat dan masih berada dalam tahap awal pembahasan spesifikasi campuran oleh Ditjen EBTKE. Kebutuhan transisi ini didasari oleh tingginya ketergantungan impor bensin; pada tahun 2025 produksi bensin nasional tercatat 14,27 juta kiloliter dibanding total kebutuhan sebesar 37,3 juta kiloliter. Selisih sebesar 23,03 juta kiloliter harus ditutup melalui impor, sehingga pencampuran etanol dinilai ekonomis terutama jika harga minyak dunia melampaui US$100 per barel.
Tantangan Rantai Pasok Bioetanol: Dari Hulu Pertanian hingga Hilir SPBU
Sektor Hulu: Ketidakpastian Harga Bahan Baku dan Risiko Industri Pangan
Pemerintah merencanakan penggunaan tebu, singkong, jagung, dan sorgum sebagai bahan baku bioetanol, namun formulasi harga indeks pasar sejauh ini baru ditetapkan untuk molase atau tetes tebu. Regulasi juga mengalami tumpang tindih; Permen ESDM Nomor 4 Tahun 2025 mewajibkan penggunaan bioetanol lokal, tetapi opsi impor dari Amerika Serikat tetap dibuka untuk menutup defisit pasokan.Ketidakpastian penyerapan ini memicu dinamika di tingkat petani, seperti aksi unjuk rasa sekitar 2.000 petani tebu di Blora pada April 2026 yang berujung pada aksi menumpahkan tebu di depan Pabrik Gula Gendhis Multi Manis pada Juni 2026 karena hasil panen tidak terserap. Selain itu, peralihan komoditas ke bahan bakar berisiko menekan sektor pangan dan pakan. Sebagai perbandingan, penggunaan jagung untuk etanol di India naik dari 0 persen (2021–2022) menjadi 37 persen (2025–2026), yang memaksa negara tersebut mengimpor 1 juta ton jagung pada 2024 dan memicu kenaikan harga pakan ternak.
Sektor Hilir: Kesiapan Mesin Kendaraan Bermotor
Dari sisi hilir, GAIKINDO menyatakan mayoritas merek mobil di Indonesia belum kompatibel dengan E20 tanpa perubahan komponen mesin, sehingga disarankan agar bensin murni tanpa campuran tetap tersedia di SPBU. Untuk kendaraan roda dua, produsen anggota AISI telah merancang mesin yang kompatibel hingga E10 sejak tahun 2010, namun belum siap untuk E20.
Pembelajaran Transisi Bioetanol dari Pengalaman India
Pengalaman India menunjukkan bahwa peningkatan campuran etanol membutuhkan pembenahan hambatan struktural. India berhasil mencapai target E20 pada Maret 2025 setelah menaikkan kapasitas produksi dari 4,2 miliar liter (2013–2014) menjadi hampir 19,9 miliar liter. Lonjakan tersebut baru terjadi setelah pemerintah India memberlakukan harga etanol yang diatur, subsidi bunga untuk pabrik baru, serta perluasan pilihan bahan baku.
Manajemen Risiko Karbon: Mengapa Klaim Penurunan Emisi E20 Bisa Beralih ke Scope 3
Perhitungan Emisi Menurut Standar CORSIA dan GHG Protocol
Penurunan emisi dari penggunaan bioetanol sangat bergantung pada metode produksinya. Standar penerbangan internasional CORSIA menambahkan nilai emisi jika energi panas proses penyulingan berasal dari batu bara. Selain itu, terdapat emisi dari Perubahan Tata Guna Lahan Tidak Langsung (Indirect Land-Use Change/ILUC), di mana Uni Eropa menghitung emisi ILUC etanol tebu berkisar antara 4 hingga 17 gram CO2e per megajoule. Dalam pelaporan GHG Protocol, CO2 dari pembakaran bagian nabati BBM dilaporkan terpisah di luar Scope 1, sedangkan emisi budidaya, pengolahan, dan distribusi masuk ke dalam Scope 3 Kategori 3. Akibatnya, perusahaan yang armadanya beralih ke E20 akan melihat emisi Scope 1 turun, padahal sebagian emisinya hanya berpindah ke hulu (Scope 3). Tiga Lapis Risiko Utama
Secara menyeluruh, transisi E20 menghadap industri pada tiga lapis risiko utama:
- Risiko Kebijakan: Pergeseran jadwal target akibat aturan harga bahan baku dan spesifikasi campuran yang belum lengkap.
- Risiko Pasokan: Ketiadaan kepastian volume bahan baku, harga, dan kapasitas pabrik bioetanol.
- Risiko Karbon: Kesulitan mempertahankan klaim penurunan emisi di hadapan auditor tanpa dukungan data daur hidup (life cycle data) yang terverifikasi.
Panduan Pelaporan Keberlanjutan Berdasarkan Standar IFRS S2 & PSPK 2
5 Hal Krusial yang Wajib Dipahami Perusahaan
Perusahaan di rantai pasok bioetanol dan perusahaan pengguna BBM menghadapi implikasi operasional serta pelaporan emisi yang berbeda:
- Ketergantungan Bahan Baku: Pemasok bergantung pada satu komoditas dan wilayah pasokan, sedangkan pengguna BBM menghadapi perubahan spesifikasi BBM secara bertahap.
- Risiko Ketersediaan Supply: Pemasok terancam ketidakpastian harga bahan baku non-molase dan persaingan komoditas pangan, sedangkan pengguna BBM menghadapi risiko ketersediaan bensin tanpa campuran untuk kendaraan yang belum kompatibel.
- Sumber Emisi Terbesar: Pemasok menghasilkan emisi terbesar dari pupuk, perubahan lahan, dan energi penyulingan, sedangkan pengguna BBM menghasilkan emisi dari pembakaran BBM (Scope 1) dan emisi hulu BBM (Scope 3).
- Peluang Reduksi Emisi: Pemasok dapat memanfaatkan energi proses dari biomassa dan residu bahan baku, sedangkan pengguna BBM berfokus pada efisiensi armada dan pemilihan BBM berdasarkan data siklus hidup.
- Kesiapan Data Pelaporan: Pemasok wajib menyediakan jejak karbon produk yang terverifikasi pembeli, sementara pengguna BBM harus memisahkan emisi fosil dan nabati sesuai GHG Protocol.
Kebutuhan data pelaporan emisi ini semakin mendesak seiring berlakunya PSPK 2 per 1 Januari 2027 yang mengadopsi IFRS S2 untuk pengungkapan emisi Scope 1, Scope 2, dan Scope 3. Untuk membantu memetakan emisi sepanjang rantai pasok mulai dari inventarisasi berbasis ISO 14064 hingga pemetaan risiko transisi perusahaan dapat bekerja sama dengan konsultan MBO Sustain.