Penerapan ESG (Environmental, Social, Governance) kini menjadi agenda utama dewan direksi, syarat pembiayaan perbankan, hingga tuntutan pembeli global bagi dunia usaha. Meski demikian, masih banyak perusahaan di Indonesia yang belum memahami langkah praktis untuk memulainya. Panduan ini membahas pengertian ESG, indikator pengukurannya, kerangka standar yang berlaku di Indonesia, hingga regulasi wajib bagi perusahaan tercatat.
Apa itu ESG dan Perbedaannya dengan CSR?
ESG adalah kerangka yang digunakan untuk mengukur dan melaporkan kinerja perusahaan dari tiga sisi: lingkungan (Environmental), sosial (Social), dan tata kelola (Governance). Ketiga sisi ini menjadi acuan investor, regulator, dan pembeli global untuk menilai seberapa bertanggung jawab sebuah perusahaan beroperasi. Banyak pihak masih menyamakan ESG dengan CSR (Corporate Social Responsibility). Meskipun saling berkaitan, keduanya memiliki perbedaan mendasar:
| CSR (Corporate Social Responsibility) | ESG (Environmental, Social, Governance) |
| UU PT No. 40/2007 (Wajib untuk perusahaan SDA) | POJK 51/2017, PSPK 1 dan 2 (berlaku 2027) |
| Lebih sering berdiri sendiri dari strategi bisnis | Terintegrasi ke dalam operasi dan strategi |
| Dampak sosial dan lingkungan | Kinerja yang terukur dan bisa diverifikasi |
| | Laporan keberlanjutan berstandar GRI atau IFRS S2 |
| Masyarakat & pemangku kepentingan lokal | Investor, regulator, lembaga keuangan, pembeli global |
📍ESG Report dan Sustainability Report bukanlah dokumen yang persis sama. ESG Report berfokus pada penilaian kinerja berdasarkan metrik tertentu, sedangkan Sustainability Report mencakup metodologi bisnis yang lebih luas.
Indikator Utama dalam Penilaian ESG
Keunggulan utama kerangka ESG terletak pada metrik yang dapat diukur secara kualitatif maupun kuantitatif. Berikut adalah indikator utama pada setiap pilar:
E - Environmental (Lingkungan)
Menilai dampak operasional perusahaan terhadap lingkungan sekitar serta efisiensi sumber daya:
- Konsumsi Energi: Penghematan energi dan porsi penggunaan energi terbarukan.
- Pengelolaan Air & Limbah: Penggunaan air operasional, pengolahan limbah cair, volume limbah padat, serta rasio daur ulang.
- Ketahanan Iklim: Evaluasi risiko perubahan iklim terhadap keberlanjutan bisnis.
S - Social (Sosial)
Menilai hubungan perusahaan dengan tenaga kerja, pemasok, masyarakat, dan pelanggan:
- Kesehatan dan Keselamatan Kerja (K3): Monitoring angka kecelakaan kerja dan near miss.
- Kesejahteraan Tenaga Kerja: Upah layak, kesetaraan gender, dan keberagaman struktur kepemimpinan.
- Dampak Komunitas & Sourcing: Program pengembangan masyarakat lokal dan pengadaan bertanggung jawab (responsible sourcing).
- Keamanan Data: Perlindungan data pribadi dan privasi pelanggan.
G - Governance (Tata Kelola)
Menilai transparansi dan etika pengelolaan internal perusahaan:
- Struktur Direksi: Indikator independensi dewan direksi dan komisaris.
- Etika Bisnis: Kebijakan anti-korupsi, anti-suap, dan mekanisme whistleblowing.
- Transparansi Laporan: Kejelasan pelaporan keuangan dan non-keuangan.
- Manajemen Risiko: Kepatuhan regulasi dan manajemen risiko korporasi.
Standar ESG Global yang Berlaku di Indonesia
Ada empat standar utama yang paling banyak digunakan secara global. Di Indonesia, relevansinya langsung terhubung ke regulasi yang berlaku.
| | |
| Dampak lingkungan, sosial, dan tata kelola secara luas | Diakui OJK dan paling umum dipakai emiten BEI untuk sustainability report |
| Risiko dan peluang terkait iklim | Diadopsi PSPK 1 dan 2 berlaku wajib untuk emiten dan perusahaan publik per 1 Januari 2027 |
| Indikator spesifik per industri | Melengkapi GRI untuk pelaporan yang lebih relevan per sektor |
| Pengungkapan risiko iklim bagi investor | Menjadi fondasi IFRS S2; penting bagi perusahaan yang mencari pendanaan internasional |
Apakah Penerapan ESG Wajib di Indonesia?
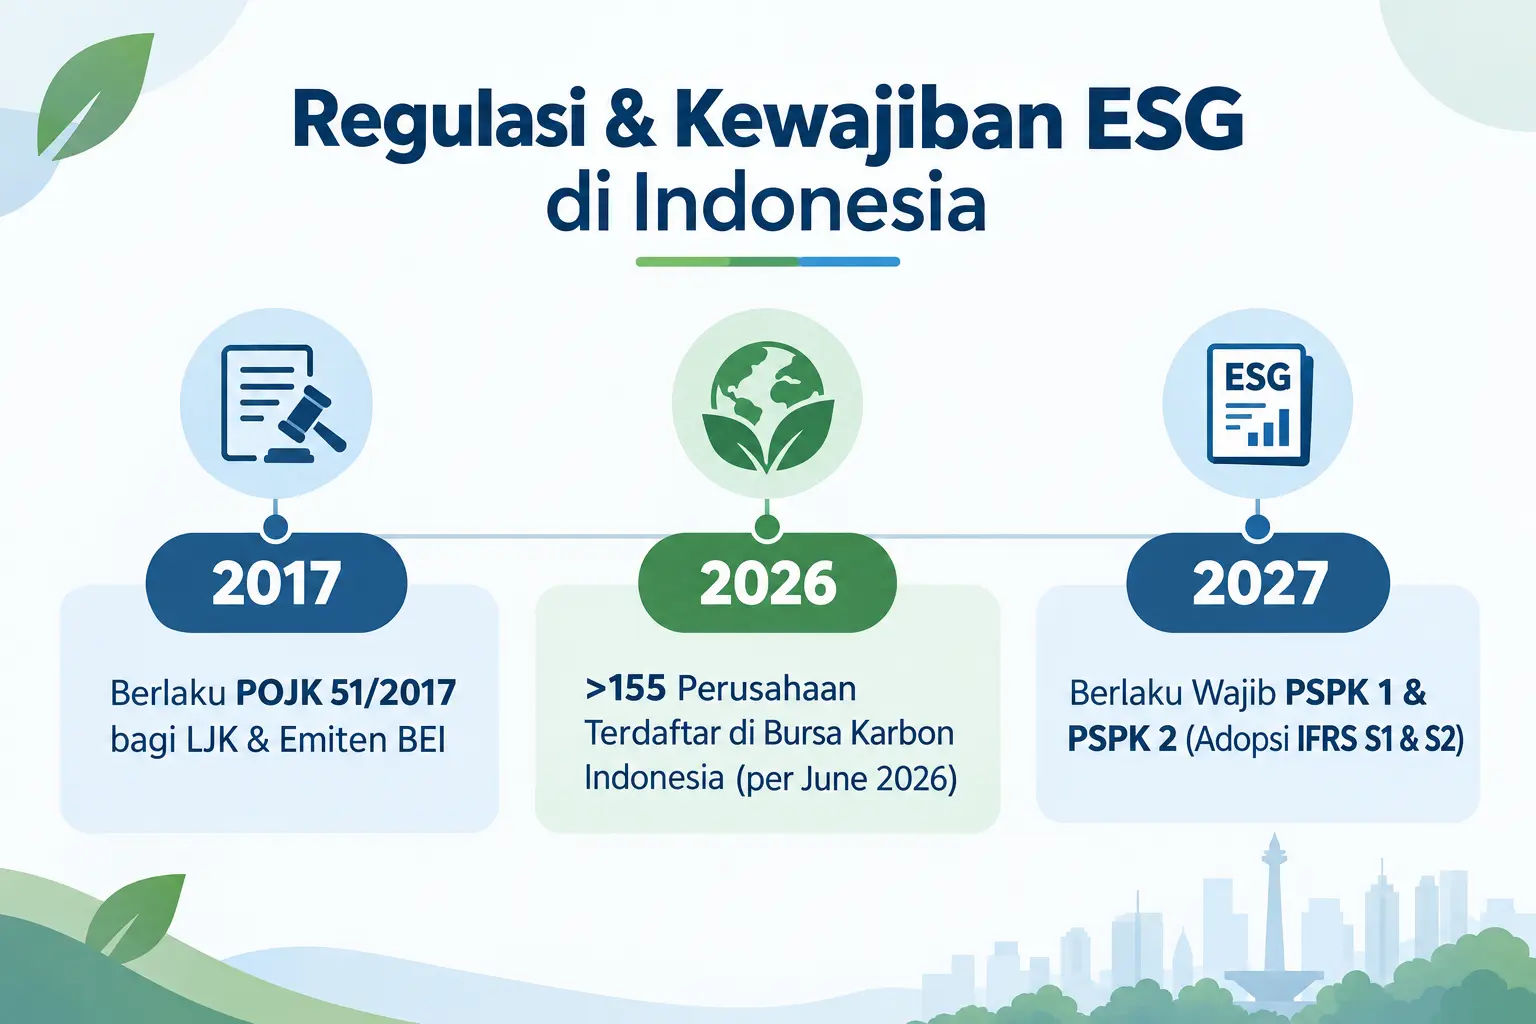
Ya, penerapan ESG bersifat wajib bagi kategori perusahaan tertentu. Berdasarkan POJK Nomor 51/POJK.03/2017, Lembaga Jasa Keuangan (LJK), emiten, dan perusahaan publik wajib menyusun laporan keberlanjutan secara bertahap.
Per 1 Januari 2027, DSK IAI mengesahkan PSPK 1 dan PSPK 2 (adopsi IFRS S1 & S2) yang mewajibkan perusahaan publik mengungkapkan risiko iklim secara terstruktur. Bagi perusahaan swasta non-emiten, tekanan penerapan ESG tetap datang dari berbagai lini:
- Rantai Pasok Global: Ketentuan pembeli Uni Eropa terkait regulasi EUDR dan CBAM.
- Akses Pembiayaan: Penilaian kredit bank berbasis skor risiko ESG.
- Bursa Karbon Indonesia: Per 30 Juni 2026, lebih dari 155 perusahaan telah terdaftar di Bursa Karbon Indonesia untuk mendukung target Net Zero.
3 Fondasi Utama Implementasi ESG Indonesia
Kesalahan umum perusahaan adalah menganggap ESG sekadar proyek pembuatan laporan tahunan. Laporan keberlanjutan berkualitas hanya bisa dihasilkan jika sistem datanya sudah berjalan. Perusahaan disarankan membangun tiga fondasi utama terlebih dahulu:
- Tata Kelola yang Jelas: Menentukan penanggung jawab target ESG dan jadwal evaluasi berkala.
- Sistem Data Terdokumentasi: Mengelola satu sumber data konsisten (single source of truth) untuk emisi, energi, air, dan limbah.
Langkah awal dapat dimulai dengan melakukan gap assessment dan analisis materialitas untuk memetakan isu ESG prioritas yang paling berdampak pada bisnis.
Dari Mana Perusahaan Mulai?
Program ESG tidak harus dimulai dari semua pilar sekaligus. Langkah pertama yang paling efektif adalah memetakan posisi perusahaan saat ini.
- Lakukan gap assessment: bandingkan kondisi data dan tata kelola yang ada dengan standar yang berlaku.
- Tentukan materialitas: dari semua isu ESG yang relevan, mana yang paling berdampak pada bisnis dan pemangku kepentingan.
- Bangun sistem data sebelum laporan: pastikan mekanisme pengumpulan data emisi, energi, dan sosial sudah berjalan sebelum memikirkan format dokumen.
Hasilnya tidak hanya laporan yang lebih baik, tapi juga sistem yang bisa dipakai tahun ke tahun tanpa harus memulai dari nol setiap siklus.
MBO Sustain mendampingi perusahaan membangun Sustainability Governance berbasis standar ISO dan kerangka ESG dari gap assessment, penyusunan struktur tata kelola, sistem data, hingga pelaporan yang siap diverifikasi. Diskusikan titik awal mulai yang paling relevan bagi perusahaan Anda.